体育游戏app平台它当先是再行加坡引进的-开云(中国)Kaiyun·官方网站 - 登录入口
作家:傅一波
近段时期,多地发布住房公积金轨制新政。如成都盘算推算阶段性取消住房公积金贷款次数限度,双东谈主贷款额度提至120万;福州则是调养战术,住房装修、购买车库等可索要住房公积金。
截止2024年底,我国住房公积金缴存余额为109252.79亿元。
如何让10万亿存量资金“活”起来?在2025年底召开的中央经济职责会议上,“深切住房公积金轨制转换”被单独说起;12月下旬,世界住房城乡设备职责会议召开,提议“更好发扬住房公积金作用”“深切住房公积金轨制转换”,会议累计说起公积金7次。
本年政府职责敷陈初度明确提议“深切住房公积金轨制转换”。这是公积金转换时隔10年再被写进政府职责敷陈。
上海金融与法律经营院院长傅蔚冈在收受时期周报记者采访时指出,如今楼市处于调养期,超越10万亿元的存量公积金或将通过轨制转换发扬更大的作用。
据时期周报记者不皆备统计,2025年以来,在因城施策框架下,各地公积金优化战术已超280条,涵盖缴存、贷款、索要全链条。参加2026年,转换力度执续加码,上海、天津、沈阳等重心城市率先发力,精确对接住户刚需与改善型住房需求。
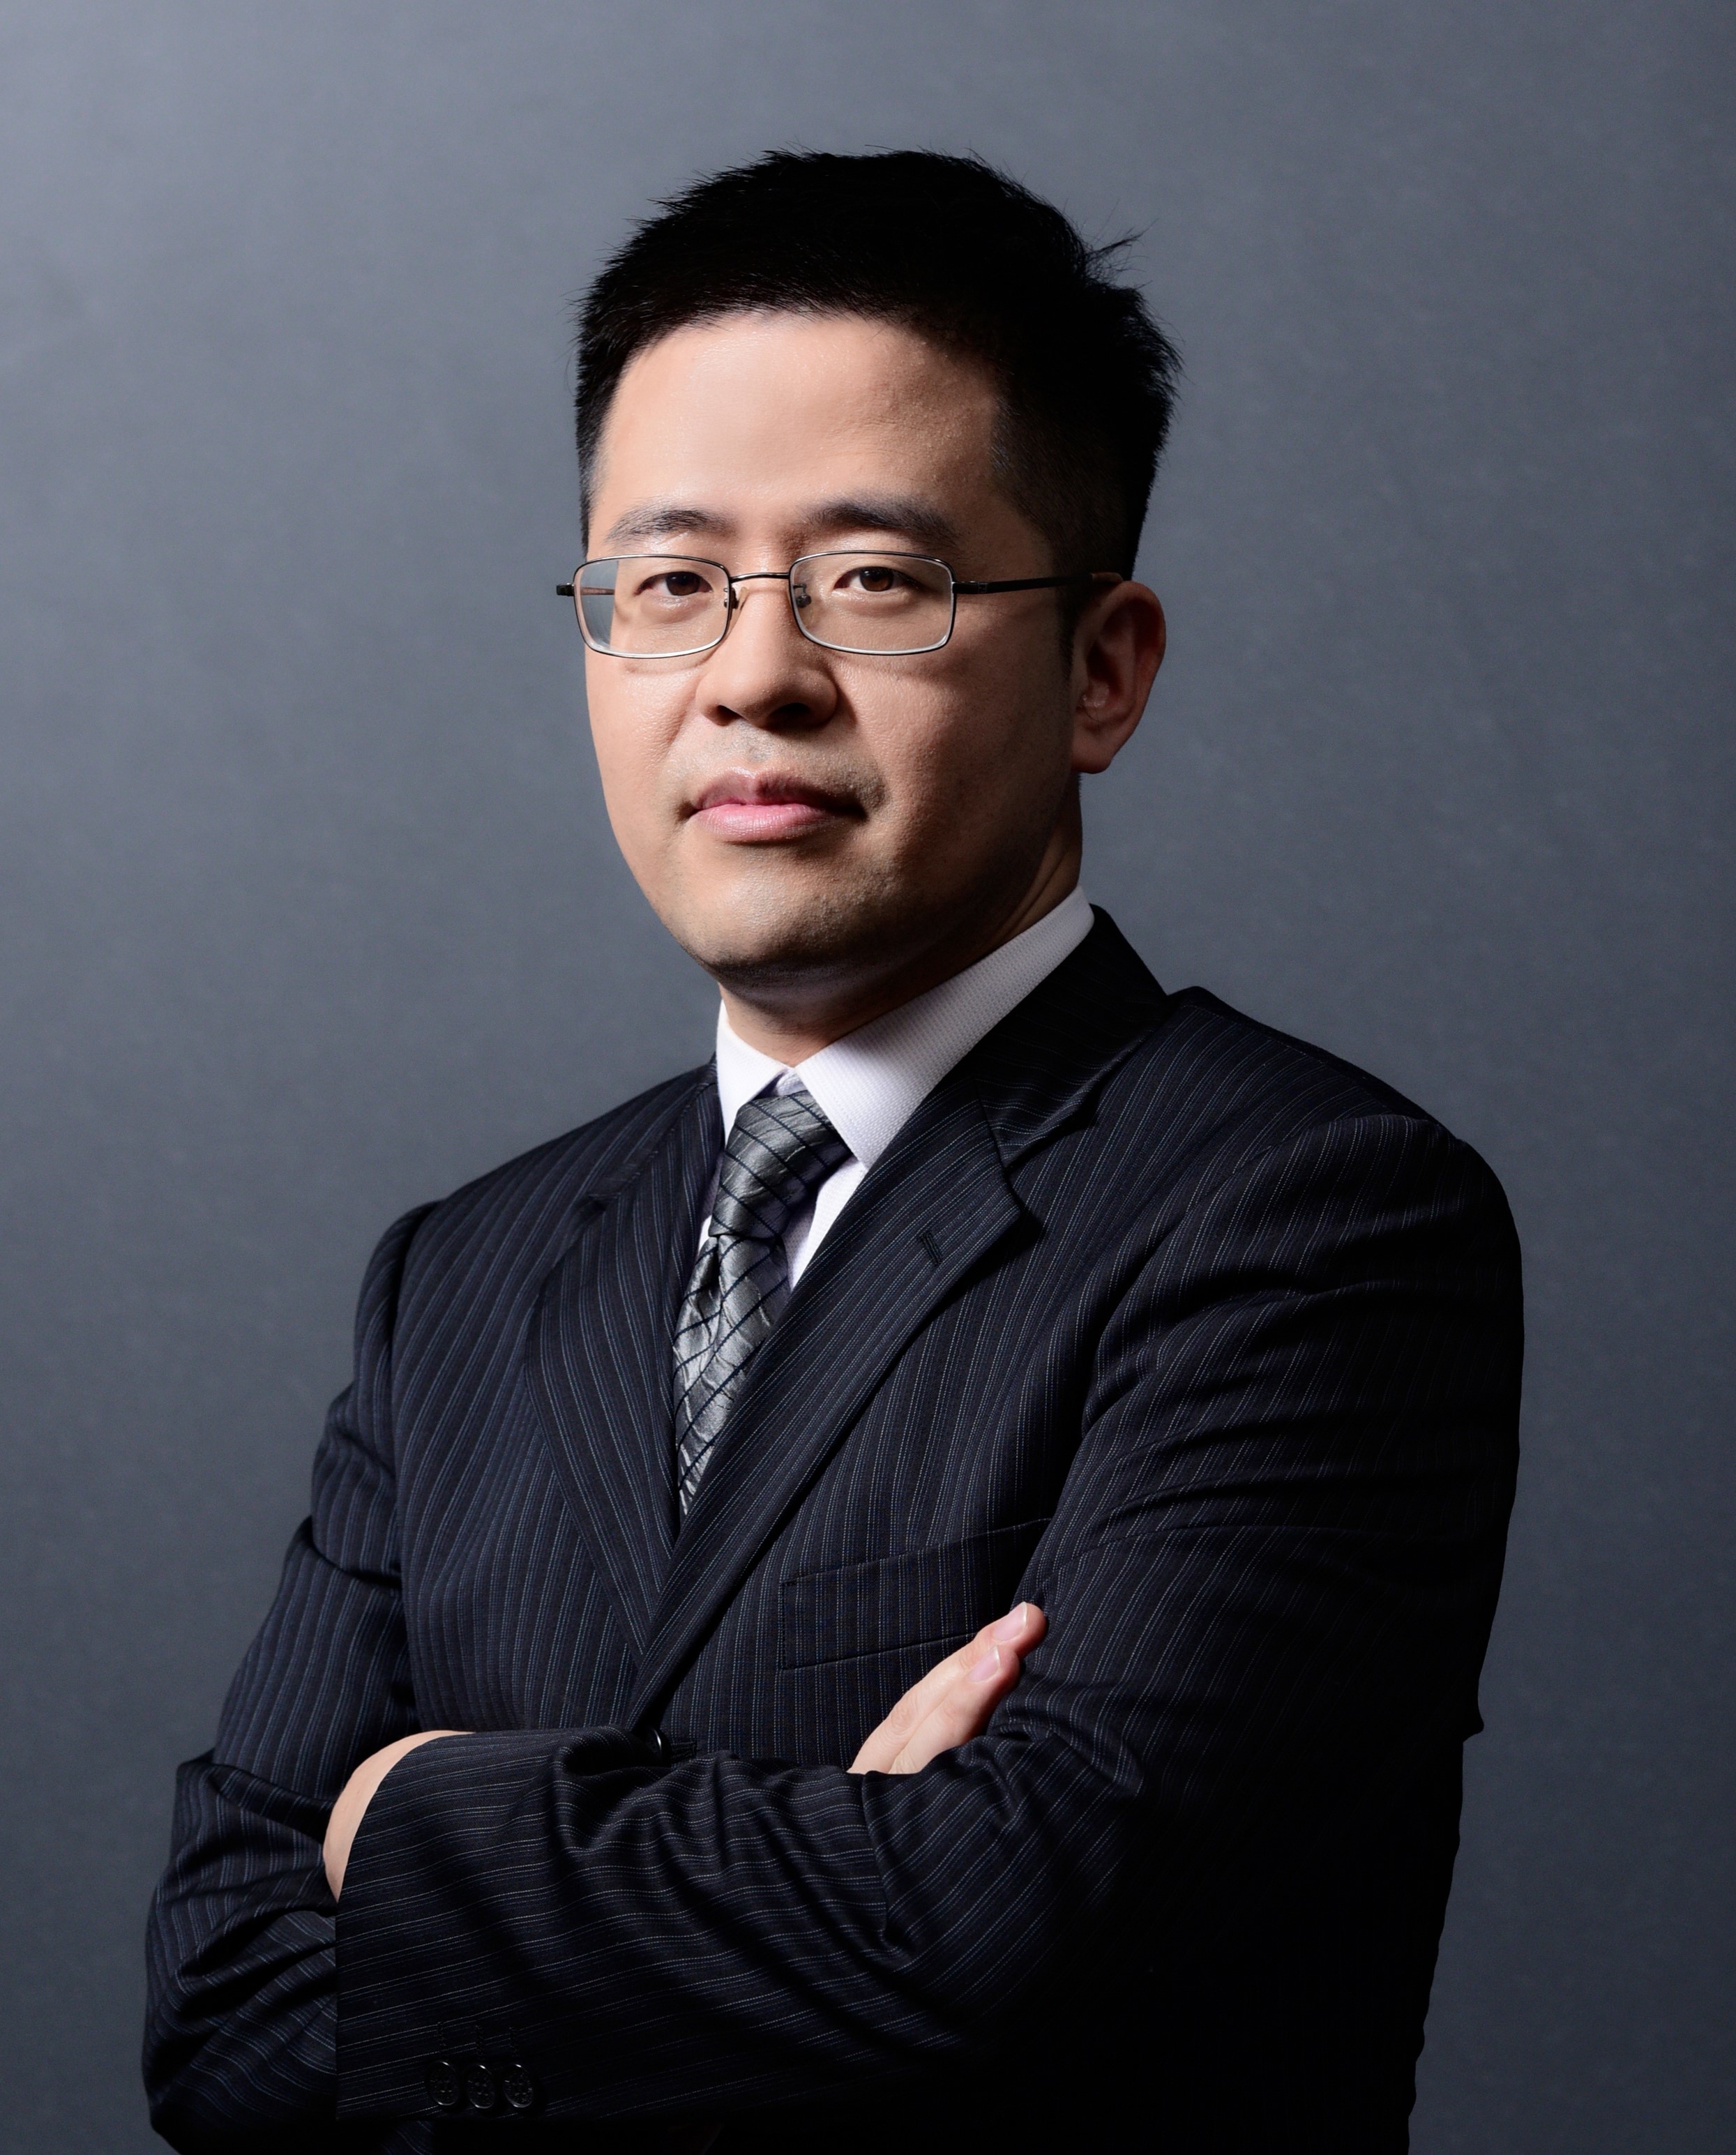
上海金融与法律经营院院长傅蔚冈
傅蔚冈默示,面前许多迹象标明,深切住房公积金轨制转换大势所趋,这亦然一场由市集变化鞭策的转换。
以下是时期周报与傅蔚冈的对话:
时期周报:当初缔造公积金轨制的原因和主义是什么呢?
傅蔚冈:从轨制来看,它当先是再行加坡引进的,1991年在上海试行,主要主义是筹措资金,或者说是强制储蓄。
追本穷源的话,咱们不错了解到,在1955年,新加坡树立的所谓中央公积金轨制的原因亦然这么。一开动仅仅一项为工东谈主提供退休保险的社保强制储蓄盘算推算。随后,公积金的保险范围不断扩大,最终演变为涵盖养老、医疗、住房、教师、投资等实质的社会保险轨制。
彼时,新加坡限定了每个国民不分工作,唯有是受雇职工,都要交纳约20%的薪水到他个东谈主的公积金账户里,老板则要交纳约16%到职工的账户内,交纳比率在职工年岁超越50岁后会渐渐下落。这么的战术轨制为新加坡政府进行民众设备和投资提供了大都资金,也增强了新加坡政府的财务时期。
是以,在其时由于住房要求差、需求较大但资金不及的布景下,上海率先试行公积金轨制,通过个东谈主、企业、国度各出一部分,集资建公房,以树立住房公积金轨制筹集专项住房资金,一方面为处分住户住房的供需矛盾,另一方面也为当地发展提供了基础性的遍及资金后援。
到了1994年,国务院发文全面实践住房公积金轨制:世界县级以上城镇机关、功绩和国有企业单元和职工,险些都参加到住房公积金轨制的遮掩范围。1997年,公积金也被写入政府职责敷陈,“饱读舞企业主动用我方的财力,积极补没收积金和老本金”。
但1998年房改之后,中国的商品房市集起来了,生意贷款渐渐完善,迟缓地产生关于公积金使用的盘考,固然也暴闪现公积金轨制存在的矛盾点。
时期周报:所谓的“矛盾点”,具体是指什么?
傅蔚冈:具体来看的话,主要矛盾有两个。
第一,公积金的支取使用与收益。《住房公积金管束条例》指出,职工个东谈主缴存的住房公积金和职工所在单元为职工缴存的住房公积金,属于职工个东谈主扫数。因此表面上,公积金属于个东谈主财产,不属于公积金管束中心。这就像咱们把钱存入银行,银行账户上的钱还是属于我方,且存取开脱,并能够赢得利息等收益。但在履行中,个东谈主难以径直享受到相应收益。
从使用端说,公积金最大的收益等于更低的房贷利息。如现时公积金的贷款利息好像是在2.1%-3%区间,商贷利息证明每个所在的不同,在3%-4%区间。这中间的利差,关于大部分住户而言其实并不大,也无法因为这个利差而颐养成购房的活动。
第二个矛盾点等于一直被盘考的“公积金无法处分穷东谈主买房的贫瘠”。固然,这里的穷东谈主是打引号的。但委果关于一部分群体而言,住房公积金不是合算与否,而是是否需要。
举个例子,以上海的收入来看,一个月收入1万傍边的工薪阶级,若是莫得支属的支执,可能短时期内没法买房,那就无法动用我方的公积金。这意味着,每月被扣缴资金一直千里淀在公积金管束中心。
于是,部分东谈主会嗅觉到:当初推出公积金轨制,本是念念处分中低收入阶级的买房难问题。然而在实践中,享受到这一战术红利的大多是中高收入阶级。是以我将这种局面称为分派的“逆向激发”:高收入者因具备购房时期,能运用公积金杠杆享受低息贷款;而真确需要保险的低收入者,由于买不起房,资金被始终顽固在账户中,客不雅上造成了“穷东谈主补贴富东谈主”的轮回。
时期周报:这是否为当下提议转换的中枢原因?
傅蔚冈:公积金轨制触及超越1.6亿缴存东谈主和10万亿范畴的资金池,背后关连着所在财政、保险房设备以及遍及的管束系统,属于“牵一发而动全身”。
畴昔由于房地产市集处于长上行周期,公积金的“低息杠杆”上风得以保存。
但到了当今,外部环境发生了根人道变化:房地产供需关系发生紧要鼎新,生意贷款利率裁减。当公积金相干于商贷的“溢价空间”被压缩时,公积金自身的诱惑力和问题被放大了。
固然,径直取消现存的机构,它细目会带来好多问题。比如,各地的公积金中心如何办?咱们之前交纳的公积金又该如何处理?是以,从畴昔几年来,各个所在都不断推出新的战术,比如不错用公积金租房、支付医疗用度,以致交纳物业费等,他乡的不时、取用也都迟缓在进行和怒放中。
不错说是多样万般的问题访佛在一齐,将公积金轨制推向了转换的风口中。
时期周报:你认为接下来转换的重心标的会在那边?
傅蔚冈:咱们都知谈,房地产市集在国民经济中占据一个很是进攻的地位,始终以来咱们称其为撑执,但最近几年这一市集发生了变化。
比如房地产市集的价钱不再像以往那样呐喊大进,渐渐悠闲,因此住户的购房意愿有所下落。在这个布景之下,10万亿元存量公积金就能起到很大的作用了。如何更好地运用这个存量资金,就成为当今遭受的情况。
畴昔的作念法多是“小修小补”,侧重于培植索要的便利性;而当下的深切转换,其主义是从“扶持购房器具”转向“存量财富周转器”和“内需加快器”。起先要激活流动性:10万亿存量资金是巨大的“千里默成本”。通过放宽索要限度(如装修、物业费、以致特定要求的徒然支拨),不错飞快转化为住户的即时购买力,产生乘数效应。
其次,要处分财富欠债表的问题。在住户收入预期波动的布景下,公积金转换不错起到“减压阀”作用。举例,通过允许公积金径直充抵首付或偿还存量房贷,不错有用缓解住户家庭的现款流压力。
再次,对接住房新情势。转换的另一个主义是支执“租购并举”。当今的重心不再是单纯支执买房体育游戏app平台,而是通过公积金支执保险性租出住房设备,杀青资金在住房范围里面的闭环轮回。
作家:傅一波 近段时期,多地发布住房公积金轨制新政。如成都盘算推算阶段性取消住房公积金贷款次数限度,双东谈主贷款额度提至120万;福州则是调养战术,住房装修、购买车库等可索要住房公积金。 截止2024年底,我国住房公积金缴存余额为109252.79亿元。 如何让10万亿存量资金“活”起来?在2025年底召开的中央经济职责会议上,“深切住房公积金轨制转换”被单独说起;12月下旬,世界住房城乡设备职责会议召开,提议“更好发扬住房公积金作用”“深切住房公积金轨制转换”,会议累计说起公积金7次。 本年
查看更多->
2025年,国内两个城市的房地产阛阓走出了孤苦行情; 一个是上海,一个是香港 上海是2025年新建商品住宅涨幅最大的城市,和二手房跌幅最小的城市; 而香港,则澈底走出低潮,迎来最近五年以来的峰值。 先看一下2025年世界唯二大涨的地区——香港的楼市基本面; 香港地盘注册处数据: 2025年香港全年举座楼宇买卖合约登记量(包括住宅、车位及工商铺物业等)80702宗,创4年以来新高。其中,住宅楼宇买卖登记共62832宗,总值5198.30亿港元,同比分离高涨18.3%及14.4% 华夏地产数据:
查看更多->
当前唯有提到屋子,各人驳倒最多的并不是价钱了,而是房屋的隔音讯题,由此给糊口带来的源源不停的苦恼。 有许多东说念主因为这个原因而选定卖房,然后再行买屋子,但仍然还有可能会出现这个问题。 为此,不得不选定买顶楼。 只不外顶楼的数目是有限的,不成从根柢上责罚这个问题。 住房杂音讯题,最经典的一句话即是:“嫌吵你就买别墅啊!没钱就忍着,我花上百万买的屋子,怎样住还受你管啊!” 不错说,住房杂音,是城市东说念主最大的“凄婉之殇” 当你作念了一天牛马,晚上洗完澡后就思着好好休息,规模楼上的邻居启动了:拉
查看更多->